本ページはプロモーションを含みます。
結論から言うと、空き家の3,000万円控除は「親が一人で住んでいた昭和56年5月31日以前の家」を売るときの特例です。相続から3年を経過する年の年末までに、1億円以下で売ることが条件です。家は耐震改修するか取壊す必要があり、令和6年以後は買主が翌年2月15日までに工事しても対象です。相続人が3人以上なら1人2,000万円が上限です。
この記事で分かること(国税庁・国土交通省の資料をもとに整理):
- 使えるかどうかを判定する5つの順番と、国税局のチェックシートの見方
- 老人ホームに入所していた場合の要件
- 耐震改修・取壊し・買主による工事の3つの売り方の違い
- 相続した年ごとの売却期限と、1億円・2,000万円のルール
- 控除あり・なしの計算例と、相続人3人の場合の計算例
- 確認書の申請先の例(当サイトで調べた4市区)と確定申告の必要書類
1. 空き家の3,000万円控除とは|売った利益から最高3,000万円を差し引く特例
正式な名前は「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」です。被相続人とは、亡くなった親のことです。
国税庁 No.3306 によると、対象は平成28年4月1日から令和9年12月31日までの売却です。要件を満たせば、譲渡所得から最高3,000万円を控除できます。令和6年1月1日以後の売却で、家と敷地を相続した人が3人以上なら、上限は2,000万円です。
減るのは「税金」ではなく「税金がかかる利益」
譲渡所得とは、売った金額から取得費と譲渡費用を引いた利益です。取得費は親が買ったときの代金など、譲渡費用は仲介手数料や取壊し費用などです。
この利益から最高3,000万円を差し引くので、利益が3,000万円以下なら税額は0円になります。一方で、現金が支給される補助金ではありません。売った翌年に確定申告をして初めて使える制度です。
データで見る|相続した一戸建の空き家の約8割は1980年以前の建築
この特例の対象は、昭和56年(1981年)5月31日以前に建てられた家です。総務省統計局の令和5年住宅・土地統計調査で、世帯が所有する一戸建の空き家を取得方法と建築時期で見ると、次のとおりです。
| 区分(全国・一戸建) | 戸数 | 割合 |
|---|---|---|
| 世帯が所有する一戸建の空き家 | 685,000戸 | 100% |
| うち相続・贈与で取得したもの | 442,000戸 | 64.5% |
| 相続・贈与のうち1980年以前の建築 | 349,000戸 | 79.0% |
| 相続・贈与のうち他県にあるもの | 91,000戸 | 20.6% |
相続・贈与で取得した一戸建の空き家は44万2,000戸です。そのうち1980年以前の建築は34万9,000戸で、約79%にあたります。統計の区分は「1971〜1980年」で切れるため、1981年1〜5月の建築分は含まれていません。
相続した空き家の多くは、建築時期の要件には当てはまる可能性があります。また約5件に1件は別の県にあり、遠方から手続きする人も少なくないと考えられます。
出典:総務省統計局「令和5年住宅・土地統計調査」第235-1表・第235-3表(e-Stat)。標本調査に基づく推計値です。割合は当サイトが計算しました。
2. 使えるかは5つの順番で判定する|チェックシートの見方
要件は多いですが、外れやすい順に確かめると早く判断できます。当サイトでは、確認の順番を次のように整理しました。
| 順番 | 確かめること | 主な資料 |
|---|---|---|
| 1. 建築時期 | 昭和56年5月31日以前の建築で、区分所有建物でない | 建物の登記事項証明書 |
| 2. 一人暮らし | 亡くなる直前に、親以外に住んでいた人がいない | 親の住民票の除票、相続人の住民票 |
| 3. 売却期限 | 相続から3年を経過する日の属する年の12月31日まで、かつ令和9年12月31日まで | 親の死亡日、売買契約の予定日 |
| 4. 売却代金 | 1億円以下(他の相続人の売却分も含めて判定) | 売買契約書の写し |
| 5. 耐震か取壊し | 耐震基準に適合させるか、家を取壊す | 耐震基準適合証明書、閉鎖事項証明書 |
このほか、相続から売却まで貸したり住んだりしていないこと、親子や夫婦などへの売却でないことも条件です。どれか1つでも外れると、特例は使えません。
国税局のチェックシートで追加で確かめること
東京国税局は、この特例のチェックシート(令和7年分用)を公開しています。「はい」「いいえ」をたどる形式で、上の5つ以外に次の点を確かめます。
- 売った人が、親の相続人または包括受遺者であるか
- 親の住まいだった家(母屋)と敷地の両方を相続で取得したか
- 同じ家や敷地で、すでにこの特例を受けていないか
- 買主が第三者か(配偶者・一定の親族・一定の同族会社は対象外)
家だけ、敷地だけを相続した場合は「いいえ」です。離れや車庫だけを取得した場合も同じなので、遺産分割の段階で確認しておくと安心です。
チェックシートには、もともと自分が持っていた持分には特例が使えないとも書かれています。親と共有していた家なら、相続で取得した持分だけが対象です。
3. 対象になる家と敷地の条件|昭和56年5月31日以前・一人暮らし
国税庁 No.3306 は、対象の家を「被相続人居住用家屋」と呼びます。相続の直前に親が住んでいた家で、次の3つすべてに当てはまるものです。
- 昭和56年5月31日以前に建築されたこと
- 区分所有建物登記がされている建物でないこと
- 相続の直前に、親以外に住んでいた人がいなかったこと
「一人で住んでいた」の判断
同居の家族や、部屋を借りていた人がいた場合は対象外です。チェックシートは「賃借人や同居人がいた場合」は「いいえ」と案内しています。
店舗兼住宅のように親の住まいでない部分があった家は、チェックシートで職員への確認が必要な項目とされています。
住民票で確認できなくても、代わりの書類や聞き取りで確認できれば確認書が交付される場合があります(国土交通省)。
敷地に母屋と離れがあるとき
母屋と離れのように、用途上分けられない建物が2つ以上ある土地は、全部が対象にはなりません。
国税庁 No.3306 では、土地の面積に「母屋の床面積÷建物の床面積の合計」を掛けた部分に限るとされています。離れが大きいほど、対象になる土地は小さくなります。
マンションや二世帯住宅は対象になるか
区分所有建物登記がされたマンションは対象外です。親が一人で住んでいた分譲マンションを売っても、この特例は使えません。
子世帯が同居していた二世帯住宅は、「親以外に住んでいた人がいない」の要件に当てはまりません。
4. 老人ホームに入所していた場合の要件
親が亡くなる前に老人ホームへ移っていた場合でも、一定の要件を満たせば対象になります。平成31年度の税制改正で加わった扱いで、国税庁 No.3307 に要件があります。
| 要件 | 国税庁 No.3307 の内容 |
|---|---|
| 入所の理由 | 要介護認定・要支援認定などを受けた親が、老人ホーム等に入所した |
| 施設の種類 | 認知症グループホーム、養護・特別養護・軽費・有料老人ホーム、介護老人保健施設、介護医療院、サービス付き高齢者向け住宅、障害者支援施設など |
| 入所後の家の使い方 | 相続の直前まで、親の物品の保管などに使われていた |
| 使ってはいけない用途 | 入所後に、事業・貸付け・親以外の人の居住に使っていない |
| 主な住まい | 入所から相続まで、親の主な住まいがその老人ホーム等だった |
| 家の条件 | 入所の直前に親が一人で住んでいた、昭和56年5月31日以前の区分所有でない家 |
要介護認定などは、家を出る直前の時点で受けていたかで判定します。
子の家に移った場合は対象外
国土交通省のよくある質問では、介護のために子の家へ移り、そこで亡くなった場合はこの特例を受けられないとしています。親族の家や一般の賃貸住宅に移った場合も同じです。
一方、入所中に一時的に家に泊まったり、家財道具の保管場所として使ったりしていた場合は、要件の「一定使用」に当たると案内されています。
確認書の申請で追加になる書類
老人ホームに入所していた場合は、市区町村に出す書類が増えます。国土交通省の資料では、主に次の書類が挙げられています。
- 介護保険の被保険者証の写しなど、要介護認定等を受けていたことが分かる書類
- 入所時の契約書など、施設の名称・所在地・種類が分かる書類
- 電気・水道・ガスの契約名義と使用中止日が分かる書類、または施設の外出・外泊記録の写し
国土交通省は、これらは相続や売却の後では入手が難しいものもあるとして、早めの準備を呼びかけています。公共料金の解約時期と書類の残し方は、相続した実家の電気・水道の手続きで整理しています。
5. 売り方は3通り|耐震基準と耐震改修の要件
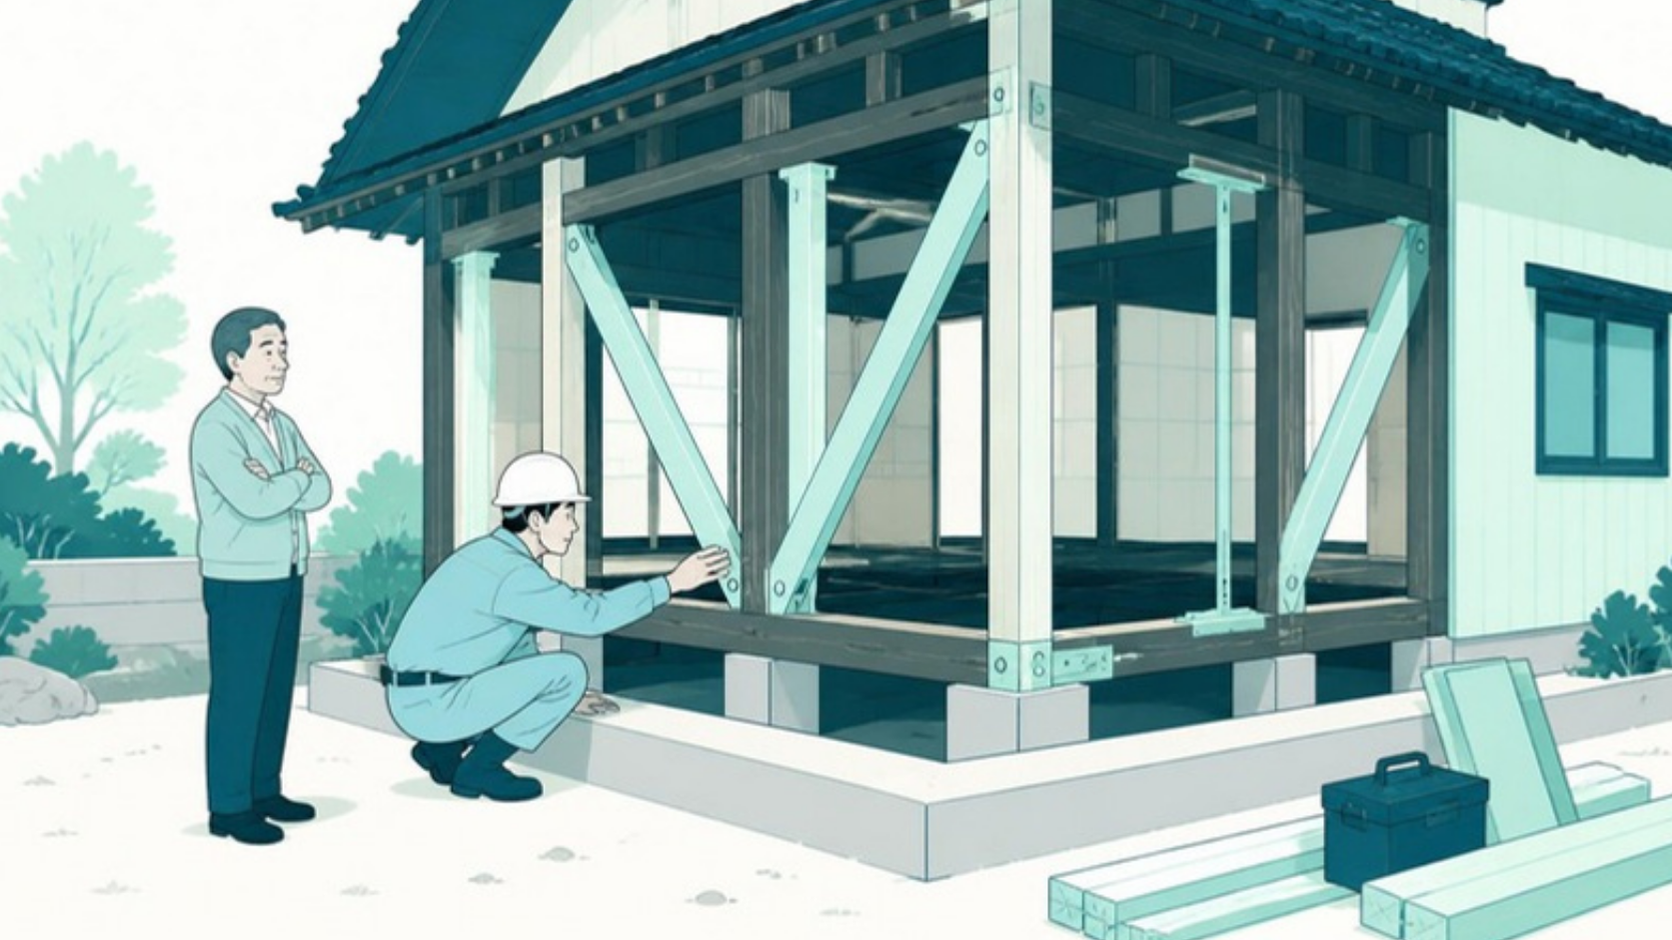
国税庁 No.3306 は、対象になる売り方を3つに分けています。どれも、相続から売却まで家と敷地を事業・貸付け・居住に使っていないことが前提です。
| 売り方 | 工事をする人と時期 | 主な追加要件 |
|---|---|---|
| ① 家付きで売る(耐震基準に適合) | 売主が売却までに耐震改修(もともと適合なら不要) | 売却の日前2年以内に調査が終わった耐震基準適合証明書など |
| ② 取壊してから土地を売る | 売主が売却前に家の全部を取壊す | 取壊しから売却まで、建物などの敷地に使っていない |
| ③ 家付きで売り、売却後に工事する | 売却の翌年2月15日までに耐震改修か取壊し(買主が行う場合も含む) | 令和6年1月1日以後の売却に限る |
③は令和5年度税制改正で加わった売り方です。
「使っていない」には一時的な利用も含まれる
チェックシートでは、一時的な利用や無償の貸付けをした場合も「いいえ」と案内されています。親戚に短期間だけ無償で貸した、といった場合でも要件から外れるおそれがあります。
売る可能性があるうちは、貸すかどうかを慎重に判断してください。貸す場合の確認点は相続した実家を賃貸に出す前の確認にまとめています。
耐震基準適合証明書は誰が出すか
国土交通省の告示では、耐震基準に適合することを証明できるのは次の4者です。
- 登録された建築士事務所に属する建築士
- 指定確認検査機関
- 登録住宅性能評価機関
- 住宅瑕疵担保責任保険法人
耐震等級1〜3の評価を受けた建設住宅性能評価書の写しでも代えられます。①の売り方では、どちらも売却の日前2年以内に調査や評価が終わったものに限られます。
旧耐震の家は、耐震診断で基準を満たさないことがあります。改修費と、取壊して土地で売る場合の費用や売値を比べて決めましょう。
売却後に耐震改修する場合の注意
③の売り方で耐震改修をする場合、売却から翌年2月15日までに工事が完了している必要があります。証明書は、工事の完了日から確定申告書を出す日までに調査したものに限られます。
国土交通省は、売却後に工事をせずに証明書だけ取れた場合は、③の要件を満たさないとしています。期間内に改修工事を行うことが条件です。
6. 取壊して売る場合|更地の要件・買主の取壊し・解体補助の順番
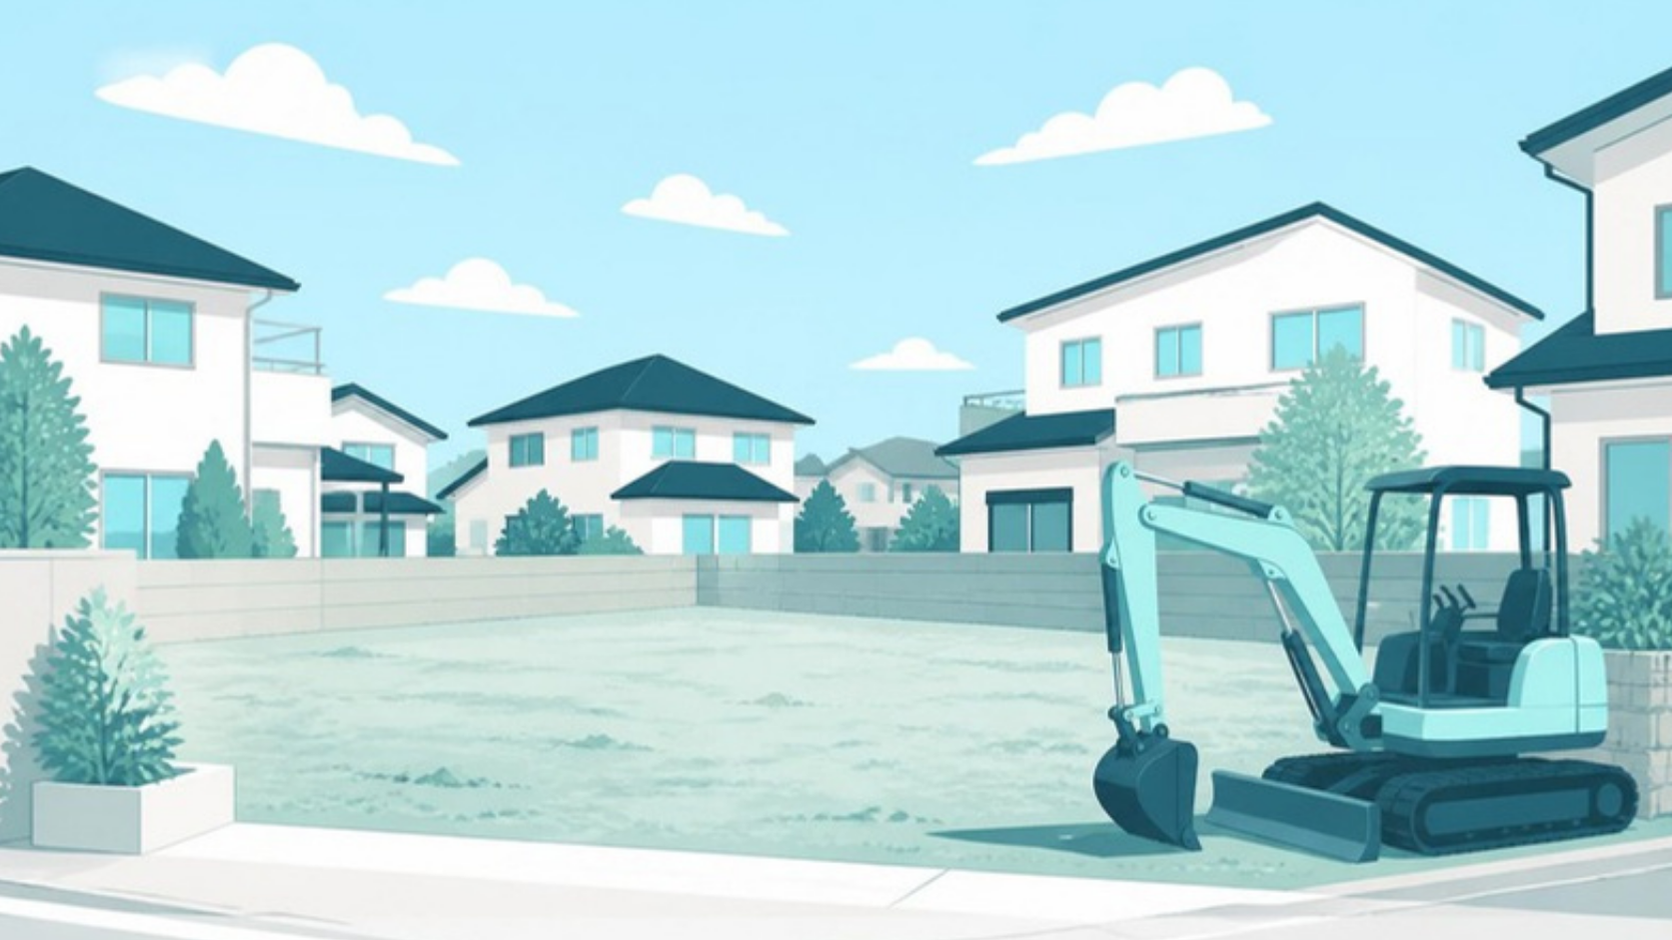
取壊し費用は、譲渡所得を計算するときの譲渡費用に含められます(国税庁 No.3208)。
売主が先に取壊すとき(②)
②の売り方では、家の全部を取壊すことが必要です。そのうえで、次の3つの期間で使い方が問われます。
- 相続から取壊しまで、家を事業・貸付け・居住に使っていない
- 相続から売却まで、敷地を事業・貸付け・居住に使っていない
- 取壊しから売却まで、敷地を建物や構築物の敷地に使っていない
更地にした後に駐車場として貸したり、物置を置いたりすると要件から外れるおそれがあります。確認書の申請では、更地であることが分かる写真と家の閉鎖事項証明書が求められます。
解体前の確認点は相続した実家を解体する前に確認することで詳しく解説しています。
買主が取壊すとき(③)は契約書の特約が大切
令和6年1月1日以後は、家付きで売り、買主が翌年2月15日までに取壊す方法も使えます。売主が先に解体費を出さずに済むのが利点です。
ただし、工事をするのは買主です。国土交通省は、買主の協力が欠かせないため、トラブル防止として特約を確認事項にしていると説明しています。特約がなくても確認書は発行できますが、工事が期限に間に合わなければ特例は使えません。
国土交通省は、特約の例も公開しています。主な内容は次の3点です。
- 売主が特例を受ける前提で売買条件を決めたことを、双方で確認する
- 買主が期日までに取壊しや耐震改修を終え、必要書類を売主に渡す
- 買主の事情で特例を受けられなかったときの損害賠償の扱い
例文は当事者の合意に合わせて直して使うものです。契約書に入れるかを不動産会社と相談してください。
解体補助を使うときの順番
自治体の解体補助は、対象が限られることが多く、工事の前に申請が要るのが一般的です。当サイトの市区ページで調べた範囲では、次のような違いがありました。
- 台東区:老朽建築物の除却工事助成は、昭和56年5月31日以前で耐震診断により倒壊の危険性が高い建物が対象です。費用の3分の1以内、上限50万円です。不動産販売・貸付などの事業のための除却は対象外とされています。
- 我孫子市:一般の空き家全体を解体する費用の補助は、市の制度案内では掲載を確認できなかったとしています。
- 市原市:除却補助は、隣地の所有者が狭い敷地の空き家を取得する場合など、対象が限られています。
補助を使うなら、①対象か窓口に確認、②交付決定、③解体工事、④売却、の順が基本です。手続きの日数も売却期限から逆算してください。
7. 売る前に確かめる期限・1億円・相続人3人以上のルール
売却期限は「相続の開始があった日から3年を経過する日の属する年の12月31日」です。さらに、特例そのものの期限である令和9年12月31日までに売る必要があります。
| 親が亡くなった日 | 売却の期限 | 2026年10月時点の状況 |
|---|---|---|
| 2022年1月2日〜2023年1月1日 | 2025年12月31日 | 期限切れ |
| 2023年1月2日〜2024年1月1日 | 2026年12月31日 | 今年の年末まで |
| 2024年1月2日〜2025年1月1日 | 2027年12月31日 | あと1年余り |
| 2025年1月2日以後 | 令和9年(2027年)12月31日(現行の適用期限) | 期限が延長されるかは不明 |
日付の区切りは、東京国税局のチェックシート(令和7年分用)が「令和4年1月2日以後に亡くなった方」としている点から、当サイトが整理しました。期限は「売った日」で判定するので、引渡し日と契約日のどちらを売った日とするかは税理士に確認してください。
売るには相続登記で名義を移す必要があります。登記の期限と進め方は相続登記の義務化で確認できます。
1億円の判定と、他の相続人への通知
売却代金が1億円を超えると対象外です。この判定は、自分の売却分だけではありません。分けて売った部分や、他の相続人が売った部分も合計して判定します。
チェックシートによると、特例を受ける人は、家や敷地を取得した他の相続人に、売った旨や売った日を通知しなければなりません。後から合計が1億円を超えた場合、その売却の日から4か月以内に修正申告と納税が必要です。
相続人が3人以上なら1人2,000万円
令和6年1月1日以後の売却で、家と敷地の両方を相続した人が3人以上なら、控除の上限は1人2,000万円です。2人以下なら、1人3,000万円のままです。
人数は、家と敷地の「両方」を相続した人で数え、確認には原則として登記事項証明書を使います(国土交通省)。兄弟での分け方は相続人が複数いる実家の話し合いも参考にしてください。
売ってはいけない相手と、他の特例との関係
親子や夫婦など「特別の関係がある人」への売却は対象外です。生計を一にする親族、売った後にその家で同居する親族、内縁関係の人、特殊な関係のある法人も含まれます。
相続税を払った人が使える「取得費加算の特例」とは、どちらか一方を選ぶ関係です。国土交通省の資料では、自分のマイホームを売ったときの3,000万円控除とは併用できるとされています。同じ年に併用するときは、2つ合わせて3,000万円が限度です。
取得費加算との比べ方は相続した実家の売却と税金で解説しています。
8. 計算例|控除あり・なし、相続人3人の場合
税額は、譲渡所得×所得税15%、所得税額×2.1%の復興特別所得税、譲渡所得×住民税5%の合計です。親から引き継いだ所有期間が5年を超える長期譲渡所得の税率です(国税庁 No.3208)。
計算例1|取壊して土地を2,500万円で売る(相続人1人)
前提(説明のための仮定):相続人は1人。家を取壊して土地を2,500万円で売る。親の購入代金は不明で、取得費は売った金額の5%の125万円(国税庁 No.3258)。解体費180万円と仲介手数料など90万円を譲渡費用とする。
| 項目 | 特例なし | 特例あり |
|---|---|---|
| 譲渡所得 | 2,500万-125万-270万=2,105万円 | 同じ2,105万円 |
| 特別控除 | 0円 | 2,105万円(上限3,000万円の範囲内) |
| 所得税+復興特別所得税 | 315万7,500円+6万6,307円 | 0円 |
| 住民税 | 105万2,500円 | 0円 |
| 税額の合計 | 約427万6,000円 | 0円 |
この前提では、特例の有無で約427万円の差になります。
計算例2|9,000万円で売る(相続人3人と2人で比べる)
前提(説明のための仮定):家付きで9,000万円で売り、買主が翌年2月15日までに取壊す。取得費は5%の450万円、譲渡費用は300万円。全体の譲渡所得は8,250万円で、相続人で均等に分ける。売却代金の合計は1億円以下とする。
| ケース | 1人の譲渡所得 | 1人の控除 | 1人の税額 | 全員の税額の合計 |
|---|---|---|---|---|
| A 1人で相続 | 8,250万円 | 3,000万円 | 1,066万5,375円 | 1,066万5,375円 |
| B 2人で各2分の1 | 4,125万円 | 3,000万円 | 228万5,437円 | 457万874円 |
| C 3人で各3分の1 | 2,750万円 | 2,000万円 | 152万3,625円 | 457万875円 |
| D 3人・特例なし | 2,750万円 | 0円 | 558万6,625円 | 1,675万9,875円 |
Cでは、1人あたりの上限が2,000万円に下がり、1人750万円に税金がかかります。それでも特例なしのDと比べると、3人の合計で約1,219万円少なくなります。
BとCの合計がほぼ同じなのは、控除の合計が2人なら3,000万円×2、3人なら2,000万円×3で、どちらも6,000万円になるためです。
数字は仕組みを示すための例です。なおチェックシートによると、扶養控除などの判定に使う合計所得金額は、特別控除前の利益で判定します。
PR|相続した実家の売却を比べたい方へ
買取と仲介は、手取り額と売れるまでの期間の考え方が違います。相続人の合意と名義の状況を確認してから、条件を比べてください。
早く手放したい・古い家のまま売りたい場合(買取)
ラクウルの不動産売却相談の案内を見る
相場に近い価格で売りたい場合(仲介)※東京都・神奈川県・埼玉県・千葉県の物件が対象
ミライアスのスマート仲介で売却査定の案内を確認する
申し込み後は、内容確認の電話がかかってくることがあります。
9. 被相続人居住用家屋等確認書の取り方
確定申告には、家があった市区町村の長が交付する「被相続人居住用家屋等確認書」を添付します。親が一人で住んでいたことや、相続後に使っていないことなどを、市区町村が書類で確認したことを示すものです。
確認書が出ても、特例の適用が決まるわけではありません。様式は売り方で分かれ、①は様式1-1、②は様式1-2、③は様式1-3です。
申請に使う主な書類
| 市区町村が確かめること | 主な書類(国土交通省の資料から) |
|---|---|
| 親が直前まで住んでいたこと | 親の住民票の除票の写し |
| 親以外に住んでいた人がいないこと | 相続人の住民票の写し(住所の移り変わりが分からなければ戸籍の附票) |
| 家と敷地を相続した人の数 | 家と敷地の登記事項証明書(未登記や登記前なら遺産分割協議書など) |
| 相続後に使っていないこと | 売買契約書の写しと、電気・水道・ガスの使用中止日が分かる書類など |
| 取壊した場合 | 家の閉鎖事項証明書、更地であることが分かる写真 |
| 売却後に工事した場合 | 売買契約書の特約部分、工事の完了日が分かる書類など |
公共料金の書類がない場合は、不動産会社が「現況空き家」と表示した広告などで代えられることがあります。空き家バンクに登録していたことの証明書も、例として挙げられています。登録の流れは空き家バンクの使い方で確認できます。
当サイトの市区ページに載っている申請先の例
申請先の課や交付までの日数は、自治体ごとに違います。当サイトの市区ページに記載した内容から、4つの例を並べました。
| 市区 | 申請先 | 交付までの目安と注意点 |
|---|---|---|
| 東京都台東区 | 建築課監察担当(区役所5階) | 書類がそろってから通常1〜2週間。事前相談で来庁日時を予約。共有なら相続人ごとに申請 |
| 神奈川県鎌倉市 | 都市計画課 | 約2週間。郵送にも対応 |
| 千葉県我孫子市 | 市民安全課 | 7日から10日程度。手数料は無料。返信用封筒を同封して郵送申請も可能 |
| 千葉県市原市 | 住宅政策課(第1庁舎3階) | 1〜2週間。窓口申請は事前連絡が必要。2〜3月は長くかかる場合あり |
我孫子市のように、空き家バンク(建築住宅課)と確認書(市民安全課)で担当課が違う市もあります。遠方なら、郵送申請の可否を最初に問い合わせましょう。
確認書の取り方の詳しい手順は、被相続人居住用家屋等確認書の取り方で解説しています。
10. 確定申告と必要書類|いつ・どこへ・何を出すか
特例は、書類を添えて確定申告をしないと使えません。税額が0円になる場合も申告が必要です。申告先は自分の住所地の所轄税務署で、期間は売った年の翌年2月16日から3月15日までです。
申告の時期が近づくと確認書の窓口が混むため、売買契約が決まった段階で申請準備を始めるのが目安です(国土交通省)。
確定申告書に添付する書類
| 書類 | ①家付き | ②取壊し後 | ③売却後に工事 |
|---|---|---|---|
| 譲渡所得の内訳書(土地・建物用) | 要 | 要 | 要 |
| 登記事項証明書等(相続で取得、昭和56年5月31日以前、区分所有でないこと) | 要 | 要 | 要 |
| 被相続人居住用家屋等確認書 | 様式1-1 | 様式1-2 | 様式1-3 |
| 売買契約書の写しなど(1億円以下の確認) | 要 | 要 | 要 |
| 耐震基準適合証明書または建設住宅性能評価書の写し | 売却前2年以内の調査 | 不要 | 耐震改修した場合(工事完了後の調査) |
| 取壊しを証する登記事項証明書など | 不要 | 不要 | 取壊した場合 |
出典は国税庁 No.3306 です。登記事項証明書は、「不動産番号等の明細書」に不動産番号を書くことなどで添付を省略できます。
兄弟で売った場合は、それぞれが自分の持分について申告します。確認書も、自治体によっては相続人ごとの申請が必要です。
相談先の使い分け
| 相談したいこと | 主な相談先 |
|---|---|
| 特例が使えるか、税額の試算、申告書の作成 | 税理士、所轄税務署 |
| 確認書の申請書類、郵送の可否 | 家があった市区町村の担当課 |
| 相続登記、遺産分割協議書 | 司法書士、法務局 |
| 耐震診断、耐震基準適合証明書 | 登録された建築士事務所など |
| 売却の方法、特約の入れ方 | 不動産会社 |
不動産会社には、査定の段階で特例を使いたいと伝えてください。家付きか更地か、買主が取壊すかで、価格と手続きが変わります。
PR|相続した実家の売却を比べたい方へ
買取と仲介は、手取り額と売れるまでの期間の考え方が違います。相続人の合意と名義の状況を確認してから、条件を比べてください。
早く手放したい・古い家のまま売りたい場合(買取)
ラクウルの不動産売却相談の案内を見る
相場に近い価格で売りたい場合(仲介)※東京都・神奈川県・埼玉県・千葉県の物件が対象
ミライアスのスマート仲介で売却査定の案内を確認する
申し込み後は、内容確認の電話がかかってくることがあります。
【関連】地域ごとの制度と相談先を調べる
確認書の窓口や解体補助の条件は、実家のある市区町村で違います。1都3県の制度は、都県別のガイドから確認できます。
- 東京都の相続と空き家|市区別の制度と相談先ガイド
- 神奈川県の相続と空き家|市区別の制度と相談先ガイド
- 埼玉県の相続と空き家|市区別の制度と相談先ガイド
- 千葉県の相続と空き家|市区別の制度と相談先ガイド
- 台東区の空き家|相続後の売却と解体補助金を一次情報で解説
- 鎌倉市の空き家|相続後の売却・補助制度と無料相談
- 我孫子市の空き家|相続後の売却・補助制度と無料相談
- 市原市の空き家|相続後の売却・解体補助と無料相談
よくある質問
空き家の3,000万円控除はいつまで使えますか?
特例の適用期限は令和9年(2027年)12月31日までの売却です。あわせて、相続の開始から3年を経過する日の属する年の12月31日までに売る必要があり、早いほうが期限になります。
空き家の3,000万円控除の主な条件は何ですか?
昭和56年5月31日以前に建てられた区分所有でない家で、相続の直前に親が一人で住んでいたことが前提です。相続後に貸したり住んだりしていないこと、売却代金が1億円以下であること、耐震改修か取壊しをすることも必要です。
親が老人ホームに入所していた場合も使えますか?
要介護認定などを受けて老人ホーム等に入所し、相続まで家を物品の保管などに使い、貸したり他の人が住んだりしていなければ対象になり得ます。子の家や一般の賃貸住宅に移った場合は対象外です。
家を解体せずに売った場合でも使えますか?
使える場合があります。売却までに耐震基準に適合させるか、令和6年1月1日以後の売却なら、翌年2月15日までに買主が耐震改修や取壊しをする方法も対象です。
確定申告の必要書類は何ですか?
譲渡所得の内訳書、登記事項証明書等、市区町村が交付する被相続人居住用家屋等確認書、売買契約書の写しなどです。家付きで売る場合は耐震基準適合証明書などの写しも添付します。
まとめ
空き家の3,000万円控除は、親が一人で住んでいた旧耐震の家を、相続後に使わずに売る場合の特例です。判定は、建築時期、一人暮らし、売却期限、1億円以下、耐震か取壊し、の順で確かめると早く判断できます。
令和6年以後は、買主が翌年2月15日までに取壊す方法も使えます。一方、相続人が3人以上なら上限は1人2,000万円に下がります。売却期限は亡くなった年で決まり、2023年中に亡くなった親の家なら今年の年末が期限です。
確認書の交付には1〜2週間ほどかかる自治体があり、公共料金の記録などは後から集めにくいものです。売る前に市区町村の窓口と税理士に相談しましょう。
一次情報・参考資料
- 国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」(令和8年4月1日現在法令等、確認日:2026-10-01)
- 国税庁「No.3307 被相続人が老人ホーム等に入所していた場合の被相続人居住用家屋」(令和8年4月1日現在法令等、確認日:2026-10-01)
- 東京国税局「被相続人の居住用財産を譲渡した場合の3,000万円(2,000万円)特別控除の特例チェックシート・措法35条3項」(令和7年分用、PDF)(確認日:2026-10-01)
- 国土交通省「空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)」(よくある質問、確認書・耐震基準適合証明書の様式を含む、確認日:2026-10-01)
- 国土交通省「制度の詳細(令和6年1月1日~)」(PDF)、「他の税制との適用関係」(PDF)、「特約等の例」(PDF)(確認日:2026-10-01)
- 国土交通省告示第685号「耐震基準に適合する旨を証する書類について」(PDF)(最終改正 令和5年、確認日:2026-10-01)
- 国税庁「No.3208 長期譲渡所得の税額の計算」、「No.3258 取得費が分からないとき」(令和8年4月1日現在法令等、確認日:2026-10-01)
- 総務省統計局「令和5年住宅・土地統計調査」第235-1表(e-Stat)、第235-3表(e-Stat)(確認日:2026-10-01)
- 当サイトの市区ページ(台東区・鎌倉市・我孫子市・市原市)に記載した各自治体の案内(各ページの確認日:2026-09-09〜11、本記事への転記確認日:2026-10-01)