本ページはプロモーションを含みます。
結論から言うと、相続した実家を買取で売るか仲介で売るかは「手取り額」「売れるまでの期間」「売った後の責任」の3つで決めます。
家財や建物の傷みが多い、遠方で内覧に立ち会えない、納税などの期限がある。こうした場合は買取が候補です。時間をかけて相場に近い価格を目指すなら仲介です。迷うときは両方の査定を取り、手取りで比べてください。
- 買取と仲介の違い(価格・期間・手数料・契約不適合責任・内覧)
- 買取が向く家・向かない家と、地域の空き家率の見方
- 古家付きのまま売るか、更地にするかの判断材料
- 空き家のまま持つ費用と、親が存命のうちに売るときの注意
- 必要書類の一覧、費用と税金の計算例、業者の選び方
1. 実家の買取と仲介の違い|手取り・期間・責任を5つの軸で比べる
「買取」は、不動産会社そのものが買主になる売り方です。「仲介」は、不動産会社に買主を探してもらう売り方です。仲介の会社は売主と買主の間に立ち、買主は一般の個人や法人です。
違いを5つの軸で並べると、次のとおりです。
| 比べる軸 | 買取 | 仲介 |
|---|---|---|
| 買主 | 不動産会社 | 一般の個人・法人 |
| 価格の考え方 | 再販までの費用とリスクを差し引いた額 | 市場で買い手がつく価格 |
| 仲介手数料 | 会社が直接の買主なら発生しない | 法律で決まった上限の範囲で発生 |
| 売れるまでの期間 | 条件が合えば短く済みやすい | 買い手が見つかるまで読めない |
| 内覧・近所への告知 | 原則、会社の現地調査のみ | 広告と内覧の対応が要る |
買い取った会社は、多くの場合、リフォームや解体をしてから再び売ります。その工事費や、売れ残ったときの負担を見込んで価格を出します。そのため、仲介で相場どおりに売れた場合より、価格は低くなりやすい売り方です。
どれだけ低くなるかは、物件と会社で違います。根拠を示せる公的な統計がないため、この記事では「〇割」といった目安は示しません。実際の差は、同じ家で両方の査定を取ると分かります。
手取りで比べる:仲介手数料の上限と、800万円以下の特例
仲介手数料には、法律に基づく告示で上限があります。国土交通省の案内では、売買の上限は、物件価格を3つに区切って料率を掛けた合計です。料率は税込で次のとおりです。
- 200万円以下の部分:5.5%
- 200万円を超え400万円以下の部分:4.4%
- 400万円を超える部分:3.3%
物件価格が2,000万円なら、上限は11万円+8.8万円+52.8万円で72.6万円(税込)です。これは上限で、実際の額は媒介契約で決まります。
令和6年7月1日からは、800万円以下の宅地建物(低廉な空家等)に特例ができました。上限は30万円の1.1倍で、33万円(税込)です。物件価格500万円なら、原則の上限23.1万円が、特例で33万円まで上がります。
国土交通省は、手数料の額を媒介契約の前に合意しておくことが重要としています。額は書面で確かめてください。
買取で会社が直接の買主なら、仲介手数料はかかりません。ただし、別の会社が買取業者を紹介する形なら、紹介した会社に手数料を払うことがあります。誰が買主で、誰に何を払うのかを見積もりの段階で確認します。
売った後の責任:契約不適合責任をどこまで負うか
売った後に、雨漏りやシロアリ被害など、契約の内容と違う点が見つかることがあります。このとき売主が負う責任を「契約不適合責任」といいます。
民法第562条は、引き渡した物が種類・品質・数量で契約に合わないとき、買主が修補などを請求できると定めています。代金の減額や損害賠償、契約の解除も、民法の別の条文で認められています。
民法第566条では、買主が不適合を知った時から1年以内に通知しないと、原則として請求できなくなります。責任は特約で軽くできますが、民法第572条により、知りながら告げなかった事実は免責されません。
相続人は実家の不具合をよく知らないことも多いため、契約の前に次の2点を確かめます。
- 契約不適合責任を負う範囲と期間を、契約書でどう定めるか
- 知っている不具合を、告知書などで漏れなく伝えたか
宅地建物取引業法第40条は、不動産会社が「自ら売主となる」契約での特約を制限する規定です。買取では相続人が売主なので、この条文は相続人を守りません。責任の範囲は契約書で確かめます。
2. 買取が向く実家・仲介が向く実家|地域の空き家率も手がかりに
どちらが向くかは、家の状態と相続人の事情で決まります。当てはまる行が多いほうから検討してください。
| 買取を先に検討しやすい場合 | 仲介を先に検討しやすい場合 |
|---|---|
| 相続税の納付や遺産分割で、売却の期限がある | 売却を急ぐ事情がなく、時間をかけられる |
| 家財が多く残り、片付けに手が回らない | 片付けが済んでいる、または済ませられる |
| 雨漏りや傾きなど、建物の傷みが大きい | 建物の状態がよく、そのまま住める |
| 相続人が遠方で、内覧に立ち会えない | 近くに住む相続人が対応できる |
| 近所に売却を知られたくない | 広告に出しても差し支えない |
表は一つの目安です。建物の傷みが大きくても、立地がよければ仲介で買い手がつくことはあります。逆に、状態がよくても地域の需要によっては仲介が長引きます。
国税庁の案内では、相続税の申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。売却代金で納税するつもりなら、期限から逆算して売り方を決めます。期限の考え方は相続税の申告期限と10か月の進め方にまとめています。
空き家率は、同じ県の中でも3倍以上違う
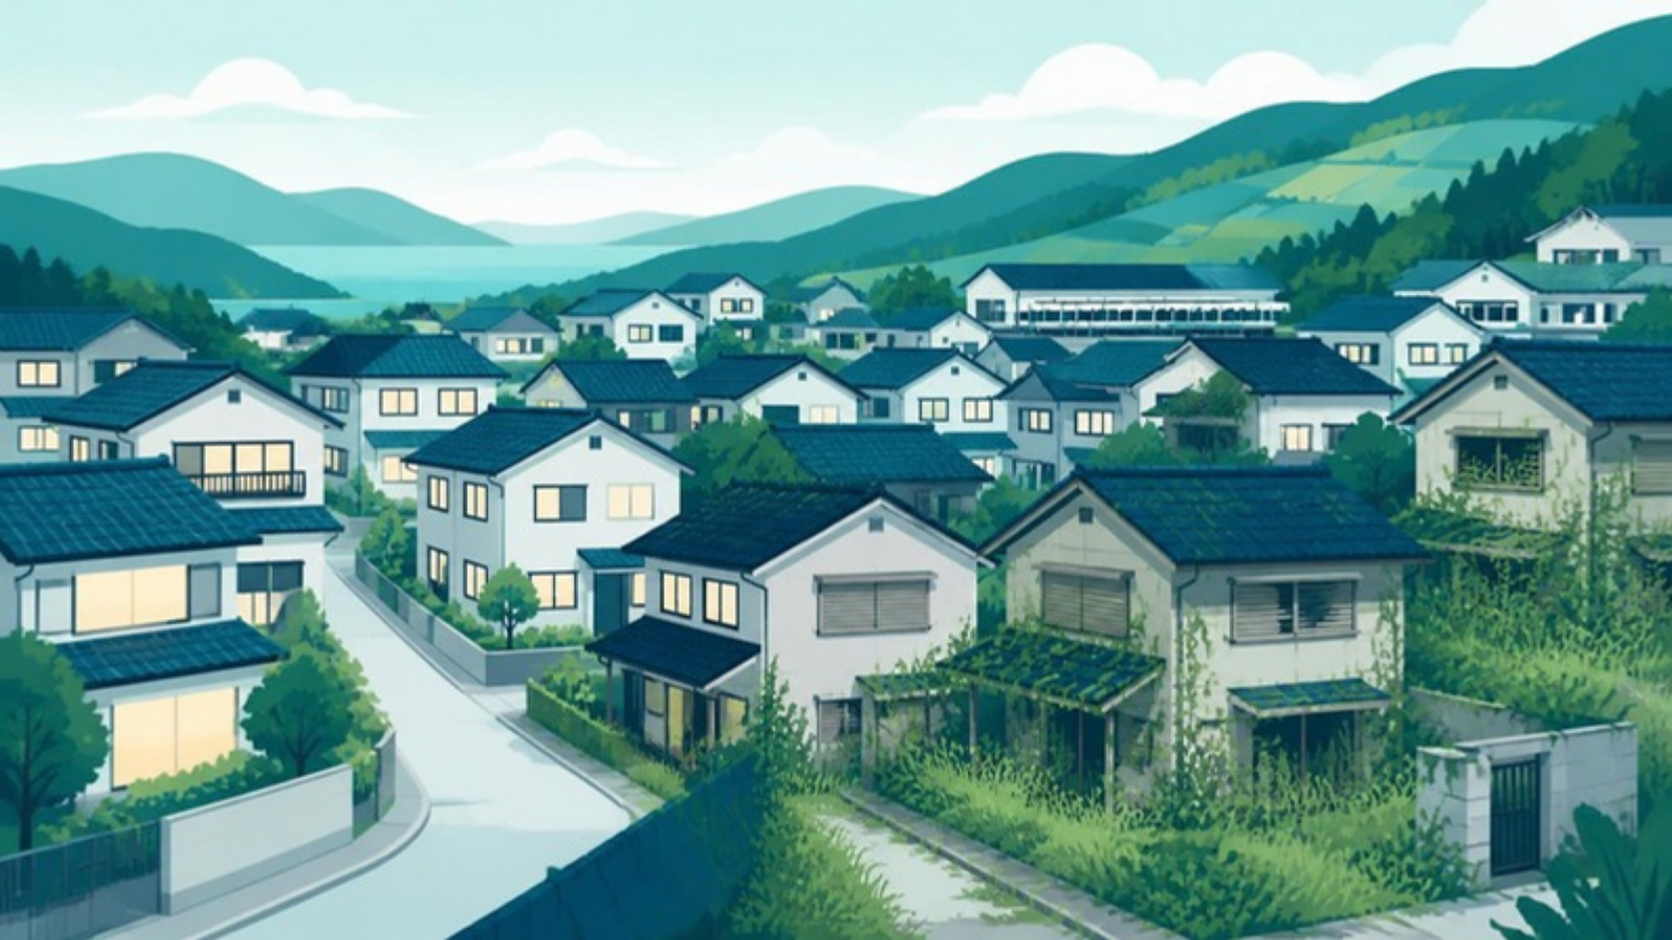
実家の地域で家が余っているかどうかも、判断の手がかりになります。総務省の令和5年住宅・土地統計調査(調査期日:2023年10月1日)を、埼玉県がまとめた資料から見てみます。
空き家率は、総住宅数に占める空き家の割合です。全国は13.8%でした。1都3県は千葉県12.3%、東京都10.9%、神奈川県9.8%、埼玉県9.3%で、埼玉県は47都道府県で最も低い水準です。
市町村ごとに見ると、差は大きくなります。埼玉県の資料では、県内の空き家率の1位は秩父市の20.2%です。低いほうでは越谷市が6.2%で、同じ県の中で3倍以上の開きがあります。
| 市 | 空き家数 | 空き家率 | その他の住宅の空き家 |
|---|---|---|---|
| 秩父市 | 5,910戸 | 20.2% | 3,150戸(10.8%) |
| 熊谷市 | 13,730戸 | 14.6% | 7,530戸(8.0%) |
| 越谷市 | - | 6.2% | - |
「その他の住宅」は、賃貸用・売却用・別荘などを除いた空き家です(かっこ内は総住宅数に占める割合)。使われずに残る相続した実家も、ここに入り得ます。
この調査は標本調査による推計で、個別の価格や売れる期間を決めるものではありません。それでも空き家が多い地域ほど、仲介と買取の査定を早めに両方取っておく意味があります。
3. 古家付きのまま売るか、更地にして売るか
「解体してから売るほうが高く売れるのでは」と考える方は多いはずです。ただ、解体には費用がかかり、税金や特例の条件も変わります。先に解体を決めず、両方の条件を聞いてから判断します。
解体すると、土地の固定資産税の特例が外れる
総務省によると、固定資産税の標準税率は1.4%です。税額は、毎年1月1日(賦課期日)の状況で決まります。
住宅が建っている土地(住宅用地)には、課税標準(税額の計算のもとになる額)を下げる特例があります。200㎡以下の部分は評価額の6分の1、200㎡を超える部分は3分の1です。
計算例を示します。前提は、土地の評価額1,200万円、面積200㎡以下、税率1.4%です。特例があると課税標準は200万円で、固定資産税は年2万8,000円です。負担調整などを考えない単純な計算です。
解体して1月1日に更地になっていると、その年度から特例は使えません。負担調整の仕組みがあるため単純に6倍にはなりませんが、税額は上がる方向に変わります。実際の額は、課税明細書を持って市区町村の資産税の窓口で確かめてください。
古家付きと更地の比較
| 比べる点 | 古家付きのまま売る | 解体して更地で売る |
|---|---|---|
| 売るまでの出費 | 解体費はかからない | 解体費・家財撤去費を先に払う |
| 土地の固定資産税 | 住宅用地の特例が続く | 1月1日に更地なら特例が外れる |
| 買い手 | 買取業者、改修して住みたい人 | 家を建てたい人、建売業者 |
| 3,000万円特別控除 | 耐震基準を満たすか、売った翌年2月15日までに耐震化か取壊しが必要 | 相続後に取り壊し、その後売る形で対象になり得る |
| 自治体の解体補助 | 使わない | 交付決定前の契約・着工は対象外の例が多い |
買取業者は建物ごと買い取り、解体費を査定額に織り込むことが多い売り方です。自分で解体する費用と、そのまま売った場合の価格差を比べます。
解体補助は「契約の前に申請」が前提
当サイトの市区ページで調べた埼玉県内3市の解体補助は、次のとおりです。いずれも、交付が決まる前に工事を始めると対象外です。
- 秩父市「空き家解体補助金」:対象工事費の3分の1。市内業者なら上限30万円、市外業者なら上限20万円。令和8年度分の受付は終了(2026年9月11日確認)
- 熊谷市「空き家等除却補助金」:危険性が認められた老朽木造家屋が対象で、上限30万円。令和8年度の申請は11月30日まで(2026年9月9日確認)
- 越谷市「越谷市空家の改修・除却費用補助」:税抜き対象経費の5分の4で上限30万円。未接道の敷地は上限50万円(2026年9月21日確認)
補助の上限は数十万円なので、補助の額だけで解体を決めないでください。解体の進め方は相続した実家を解体する前に確認することで整理しています。
4. 空き家のまま持つ費用とリスク|管理不全空家と固定資産税
国土交通省によると、使用目的のない空き家は、平成15年の212万戸から令和5年の386万戸へ、20年でおよそ2倍に増えました。同省は、空き家の発生原因の半分以上が相続によるものとしています。
管理されない空き家は、税の特例を失うことがある
空家法(空家等対策の推進に関する特別措置法)は令和5年に改正されました。倒壊の危険が高い「特定空家」に加えて、その予備軍にあたる「管理不全空家」も、市区町村の指導の対象になりました。
国土交通省の案内では、指導に従わず勧告を受けると、住宅用地特例が受けられなくなります。建物が残っていても、税負担が上がり得るということです。
持ち続けるとかかる主な費用
| 費用・負担 | 中身 | 確かめる先 |
|---|---|---|
| 固定資産税(地域により都市計画税も) | 1月1日時点の所有者に毎年かかる | 課税明細書、市区町村(東京23区は都) |
| 管理の手間と交通費 | 換気、通水、郵便物、庭木の手入れ | 相続人の分担、管理サービス |
| 修繕・損害への備え | 雨漏り、台風の被害、近隣への損害 | 火災保険の契約内容 |
| 公共料金 | 電気・水道の基本料金 | 各事業者 |
| 行政からの指導 | 管理不全空家・特定空家への指導・勧告 | 市区町村の空き家担当 |
売るまでの期間が長くなりそうなら、管理の担当と頻度を相続人で決めておきます。点検の項目は空き家の管理で最初にすることで確認できます。
迷うなら、今の状態で査定を取り、保有費用と比べましょう。
PR|相続した実家の売却を比べたい方へ
買取と仲介は、手取り額と売れるまでの期間の考え方が違います。相続人の合意と名義の状況を確認してから、条件を比べてください。
早く手放したい・古い家のまま売りたい場合(買取)
ラクウルの不動産売却相談の案内を見る
相場に近い価格で売りたい場合(仲介)※東京都・神奈川県・埼玉県・千葉県の物件が対象
ミライアスのスマート仲介で売却査定の案内を確認する
申し込み後は、内容確認の電話がかかってくることがあります。
5. 売るタイミング|親が存命のうちか、相続した後か
親が存命のうちに売る:売主は親本人
親名義の家の売主は親本人です。子が手伝う場合も、売る意思を持つのは親でなければなりません。
民法第3条の2は、意思表示をした時に意思能力(自分の行為の結果を判断する力)がなければ、その法律行為は無効としています。親の判断力に不安があるなら、契約を急がず、司法書士などに相談してください。
空き家の3,000万円特別控除は、相続で取得した相続人が売るときの特例です。親が生前に自分で売る場合は対象外なので、親自身が使える特例は税務署か税理士に確認します。
判断能力が下がったら:成年後見と家庭裁判所の許可
法務省は、認知症などで判断能力が不十分な人は、不動産の管理や契約を自分でするのが難しい場合があると説明しています。そのための仕組みが成年後見制度です。
裁判所の案内では、成年後見人が本人の居住用不動産を売るには、家庭裁判所の許可が必要です。許可を得ずに処分すると、その処分は無効になります。施設に入所していて今は住んでいない家も、居住用不動産に含まれます。
申立てに添える資料の例には、不動産業者が作った査定書が挙がっています。
相続した後に売る:期限が重なる時期を把握する
相続した後は、税と登記の期限が近い時期に重なります。売る時期を決める前に、次の期限を並べておきます。
| 手続き・特例 | 期限 | 出典 |
|---|---|---|
| 相続税の申告と納税 | 亡くなったことを知った日の翌日から10か月以内 | 国税庁 No.4205 |
| 相続登記の申請 | 相続で取得したことを知った日から3年以内 | 法務省 |
| 空き家の3,000万円特別控除 | 相続開始日から3年を経過する日の属する年の12月31日まで(制度は令和9年12月31日までの売却) | 国税庁 No.3306 |
| 相続税の取得費加算の特例 | 相続税の申告期限の翌日以後3年を経過する日まで | 国税庁 No.3267 |
| 固定資産税 | 毎年1月1日の状況で課税 | 総務省 |
取得費加算の特例は、払った相続税の一部を売った財産の取得費に足せる特例です。ただし、空き家の3,000万円特別控除とは一緒に使えません。どちらが有利かは、税理士に試算してもらいましょう。
6. 買取の流れ|相続登記が済んでいないと引き渡せない
買取で売る流れは、おおむね次の6段階です。仲介でも前後の手続きは同じです。
- 相続人と遺産分割の確認(誰が実家を取得するか)
- 相続登記(亡くなった親から相続人へ名義を移す)
- 査定の依頼と現地調査
- 条件の比較と売買契約
- 残金の決済と引渡し(買主への名義変更)
- 翌年の確定申告(売却益が出た場合や、特例を使う場合)
査定の相談は登記の前から始められることがあります。ただし、名義が亡くなった親のままでは、引渡しの日に買主へ名義を移せません。
法務省のQ&Aでは、相続登記は相続で取得したことを知った日から3年以内に必要です。正当な理由なく登記しないと、10万円以下の過料の対象になり得ます。令和6年4月1日より前の相続で未登記のものは、令和9年3月31日が期限です。詳しくは相続登記の義務化と期限で整理しています。
相続人が複数いて話し合いがまとまっていないと、査定が出ても契約に進めません。売るかどうかと、誰の名義にするかを先に決めます。進め方は相続人が複数いる実家の話し合いを参考にしてください。
7. 必要書類の一覧|査定・契約・決済・確定申告で使うもの
売却で使う書類を、使う場面と取得先で整理しました。手元にない書類があっても、査定の相談は始められます。
| 書類 | 主に使う場面 | 取得先・保管場所 |
|---|---|---|
| 登記事項証明書(土地・建物) | 査定、契約 | 法務局 |
| 固定資産税の課税明細書・評価証明書 | 査定、登録免許税の計算 | 市区町村(東京23区は東京都の都税事務所) |
| 戸籍謄本、遺産分割協議書など | 相続登記 | 市区町村、相続人間で作成 |
| 登記識別情報通知(または登記済証) | 決済での名義変更 | 相続登記の後に法務局から交付 |
| 印鑑証明書、本人確認書類 | 契約、決済 | 市区町村 |
| 建築確認済証・検査済証、図面 | 査定、契約 | 実家の保管書類 |
| 測量図、境界確認の書類 | 契約、引渡し | 実家の保管書類、法務局 |
| 被相続人居住用家屋等確認書 | 3,000万円特別控除の確定申告 | 家屋の所在地の市区町村 |
| 耐震基準適合証明書など | 建物を残して特例を使う場合の確定申告 | 耐震の調査を依頼した先 |
| 売買契約書の写し | 確定申告(売却代金1億円以下の証明など) | 契約時に受け取る |
相続登記に使う書類の集め方は相続登記の必要書類で詳しく扱っています。
8. 費用と税金|印紙税・登録免許税・譲渡所得の計算例
売るときにかかる主な費用
| 費用 | 目安・計算 | 出典・確かめ方 |
|---|---|---|
| 仲介手数料 | 買取で会社が直接買うならなし。仲介は上限の範囲内 | 国土交通省 |
| 売買契約書の印紙税 | 契約金額500万円超1,000万円以下は5千円、1,000万円超5,000万円以下は1万円(軽減措置) | 国税庁 No.7108 |
| 相続登記の登録免許税 | 固定資産税評価額×0.4% | 国税庁 No.7191 |
| 家財撤去・解体・測量 | 買取価格に含むかを見積もりで確認 | 各社の見積書 |
| 譲渡所得の税金 | 売却益が出た場合のみ | 国税庁 No.3208 |
印紙税の軽減措置は、令和9年3月31日までに作る契約書が対象です。相続登記の登録免許税は、評価額1,000万円なら4万円です。
計算例:相続した実家を1,500万円で売った場合
前提(説明のための仮定)は次のとおりです。
- 売却額1,500万円。親が買った時の金額が分からない
- 売るための費用(譲渡費用)は合計50万円
- 親が取得してから5年を超えている
国税庁の案内では、取得費が分からないときは、売った金額の5%を取得費にできます。この例では75万円です。また、相続した土地建物は、親が取得した時期をそのまま引き継ぎます。所有期間が5年を超えるので、長期譲渡所得になります。
| 項目 | 計算 | 金額 |
|---|---|---|
| 譲渡所得 | 1,500万円−(75万円+50万円) | 1,375万円 |
| 所得税 | 1,375万円×15% | 206万2,500円 |
| 復興特別所得税 | 206万2,500円×2.1% | 約4万3,000円 |
| 住民税 | 1,375万円×5% | 68万7,500円 |
| 合計 | - | 約279万円 |
これは特例を使わない場合です。空き家の3,000万円特別控除が使えれば、譲渡所得は0円になり、この税金はかかりません。
親が買った時の契約書が見つかれば、実際の取得費を使えます。書類を処分する前に探しておきましょう。
3,000万円特別控除は、買取でも使えるか
国税庁の案内に、売り方を「仲介に限る」という条件はありません。買主が不動産会社でも、要件を満たせば対象になり得ます。買取で特に確かめたい要件は次のとおりです。
- 平成28年4月1日から令和9年12月31日までの間に売ること
- 家屋が昭和56年5月31日以前に建築されたこと
- 売却代金が1億円以下であること
- 親子や夫婦など「特別の関係がある人」に売ったものでないこと
「特別の関係がある人」には、生計を一にする親族や内縁関係にある人のほか、特殊な関係のある法人も含まれます。親族が経営する会社に買い取ってもらう場合は、対象外になる可能性があります。
令和6年1月1日以後の売却なら、売った年の翌年2月15日までに耐震基準を満たすか、取り壊された場合も対象になり得ます。工事の担い手と時期は、契約書に書いてもらいましょう。
令和6年1月1日以後の売却で相続人が3人以上なら、控除は1人あたり最高2,000万円です。要件の全体は空き家の3,000万円特別控除で整理しています。最終的な判断は、税務署か税理士に確認してください。
9. 買取業者の選び方と、見積書で確かめる項目
買取の会社は、査定額の高さだけで選ばず、免許・価格の根拠・契約条件をそろえて比べます。
まず宅地建物取引業の免許を確かめる
宅地建物取引業法第3条により、不動産の売買を業として行うには免許が必要です。事務所が1つの都道府県だけなら知事、2つ以上の都道府県にあるなら国土交通大臣の免許です。免許の有効期間は5年です。
免許の内容は、国土交通省の「建設業者・宅建業者等企業情報検索システム」で調べられます。見積書の免許番号と、商号・所在地が一致するかを照らし合わせましょう。
見積書・買取条件で確かめる項目
| 項目 | 確かめること |
|---|---|
| 買取価格 | 価格の根拠、提示額の有効期限、現地調査後に下がる条件 |
| 家財・残置物 | そのままでよいか、撤去費を価格から引くか |
| 解体・測量 | 誰がいつ行い、費用を誰が持つか |
| 契約不適合責任 | 免責か、負うなら範囲と期間 |
| 手付金・決済日 | 支払いの時期と、引渡しまでの期間 |
| 手数料 | 直接の買取か、紹介による手数料がかかるか |
| 契約の解除 | 解除できる条件と、そのときの費用 |
相談の段階で示された金額と、調査後の契約条件が同じとは限りません。条件が変わったときは、理由を書面で出してもらいましょう。
両方の査定を手取りで比べ、迷う論点は専門家へ
買取の査定額と、仲介の売り出し想定価格を、同じ家について両方取ります。仲介の査定額は売り出しの目安で、その額で売れる約束ではありません。近隣の成約事例など、根拠を聞いてください。
比べるのは手取りです。仲介なら手数料や片付け費用、売れるまでの固定資産税や管理費を引きます。買取なら撤去費などの負担分を引きます。
相続登記は法務局の相談窓口や司法書士、税金の特例は税務署や税理士が相談先です。相続人の間で話がまとまらないときは、弁護士への相談も考えます。売る前の確認項目は相続した実家を売る前に確認することにもまとめています。
買取と仲介の両方の窓口を次に並べます。名義と相続人の状況を整理してから、条件を比べてください。
PR|相続した実家の売却を比べたい方へ
買取と仲介は、手取り額と売れるまでの期間の考え方が違います。相続人の合意と名義の状況を確認してから、条件を比べてください。
早く手放したい・古い家のまま売りたい場合(買取)
ラクウルの不動産売却相談の案内を見る
相場に近い価格で売りたい場合(仲介)※東京都・神奈川県・埼玉県・千葉県の物件が対象
ミライアスのスマート仲介で売却査定の案内を確認する
申し込み後は、内容確認の電話がかかってくることがあります。
【関連】地域ごとの制度と相談先を調べる
解体の補助金や空き家バンク、管轄の法務局は、実家がある市区町村ごとに違います。1都3県の制度は、都県別のガイドから確認できます。
- 東京都の相続と空き家|市区別の制度と相談先ガイド
- 神奈川県の相続と空き家|市区別の制度と相談先ガイド
- 埼玉県の相続と空き家|市区別の制度と相談先ガイド
- 千葉県の相続と空き家|市区別の制度と相談先ガイド
この記事で空き家率と解体補助を取り上げた市のページです。
よくある質問
実家は買取と仲介、どちらが手取りが多くなりますか?
物件によります。買取は価格が低くなりやすい一方、仲介手数料がかからず、早く売れやすい売り方です。仲介は相場に近い価格を目指せますが、期間が読みにくくなります。両方の査定を取り、手数料や片付け費用を引いた手取りで比べてください。
相続登記が終わっていなくても、買取の相談はできますか?
査定の相談は登記の前から始められることがあります。ただし、引渡しで買主へ名義を移すには、先に相続人の名義へ登記しておく必要があります。相続登記は令和6年4月1日から義務で、取得を知った日から3年以内が原則です。
空き家の3,000万円特別控除は、買取でも使えますか?
国税庁の案内に、仲介に限るという条件はありません。売却代金1億円以下などの要件を満たせば対象になり得ます。ただし、親族が経営する会社など「特別の関係がある人」への売却は対象外です。個別の判断は税務署か税理士に確認してください。
古い実家は解体してから売ったほうがよいですか?
一概には言えません。解体費を先に払ううえ、1月1日に更地だと土地の固定資産税の住宅用地特例が外れます。買取業者は建物ごと買い取ることが多いので、建物を残した査定と更地の査定を両方聞き、解体費を差し引いて比べてください。
親が認知症になった場合、実家を売れますか?
親に意思能力がない状態で結んだ契約は無効です。成年後見人が本人の居住用不動産を売るには、家庭裁判所の許可が必要です。施設に入所中で住んでいない家も含まれます。手続きは家庭裁判所や司法書士・弁護士に相談してください。
まとめ
実家の買取は、不動産会社が買主になる売り方です。価格は低くなりやすい一方、仲介手数料がかからず、内覧の手間も少なく済みやすい特徴があります。手取り額、売れるまでの期間、契約不適合責任の範囲を並べて比べます。
古い家は、解体を先に決めないことが大切です。解体すると固定資産税の特例が外れ、空き家特例の条件も変わります。空き家のまま持つ場合も、管理が悪ければ勧告で特例を失うことがあります。
親が存命なら売主は親本人です。相続後は、相続登記を済ませ、税の期限を並べてから売る時期を決めます。登記は司法書士や法務局、税金は税務署や税理士に確認しながら進めてください。
一次情報・参考資料
- 日本法令外国語訳データベース(法務省)「民法」第3条の2・第562条・第566条・第572条(確認日:2026-10-01)
- 日本法令外国語訳データベース(法務省)「宅地建物取引業法」第3条・第40条(確認日:2026-10-01)
- 国土交通省「<消費者の皆様向け>不動産取引に関するお知らせ」(確認日:2026-10-01)
- 国土交通省「空き家等に係る媒介報酬規制の見直し」(PDF)(確認日:2026-10-01)
- 国土交通省「建設業者・宅建業者等企業情報検索システム」(確認日:2026-10-01)
- 国土交通省 空き家対策特設サイト「空家法とは」、「空き家の問題とリスクを知ろう」(確認日:2026-10-01)
- 総務省「固定資産税の概要」、「固定資産税」(住宅用地特例)(確認日:2026-10-01)
- 裁判所「成年被後見人(被保佐人、被補助人)の居住用不動産の処分についての許可」(確認日:2026-10-01)
- 法務省「成年後見制度・成年後見登記制度」(確認日:2026-10-01)
- 法務省「相続登記の申請義務化に関するQ&A」(確認日:2026-10-01)
- 国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」(令和8年4月1日現在法令等、確認日:2026-10-01)
- 国税庁「No.3208 長期譲渡所得の税額の計算」、「No.3258 取得費が分からないとき」、「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」(令和8年4月1日現在法令等、確認日:2026-10-01)
- 国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」(令和8年4月1日現在法令等、確認日:2026-10-01)
- 国税庁「No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」、「No.7191 登録免許税の税額表」(令和8年4月1日現在法令等、確認日:2026-10-01)
- 国税庁「No.4205 相続税の申告と納税」(確認日:2026-10-01)
- 埼玉県「令和5年住宅・土地統計調査結果 埼玉県分の概要」(PDF)(確認日:2026-10-01)